8月27日のオセアニア市場まとめ
本日のオセアニア市場で最大の焦点となったのは、オーストラリアで追加利上げ観測が一段と強まったことです。
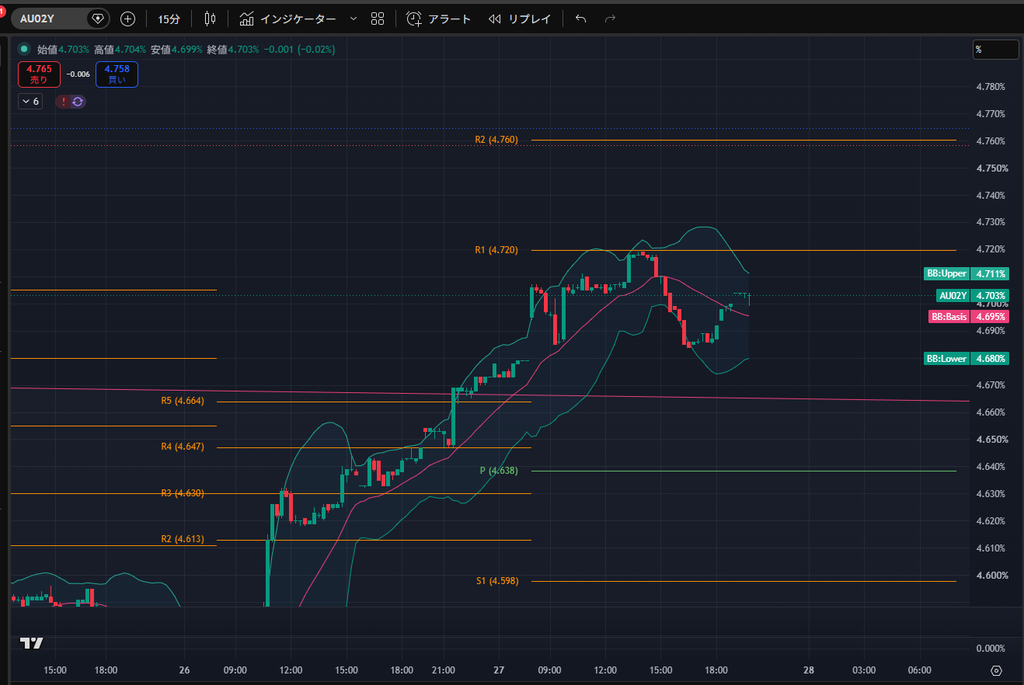
前日の強い7月CPIに続き、27日に発表された7月の家計支出も強い内容となり、市場ではRBAが再び政策金利を引き上げる可能性が意識されました。主要銀行や市場関係者からは9月または11月の追加利上げを見込む声が相次ぎ、豪州株には金利上昇への警戒感が広がりました。ASX200は9038.20、前日比0.98%安となり、約12週間ぶりの大幅な下落になったとの報道も出ています。
一方、為替市場ではその利上げ観測が豪ドルを支えました。最終スナップショットで豪ドル米ドルは0.7183、0.24%上昇。日中には0.7188まで上昇しており、株安と豪ドル高が同時進行する、金融政策の再評価を色濃く反映した一日となりました。豪州ではCPIだけでなく家計支出の強さまで確認されたことで、「インフレは高いが需要もまだ弱くない」という点がRBAにとって無視しにくい材料になっています。
これに対して、ニュージーランドドルは明確に弱い動きとなりました。ニュージーランドドル米ドルは最終的に0.5943、0.56%下落。米国のインフレ関連指標を受けたFedの利上げ観測と米ドル高が重しとなる一方、国内ではRBNZの追加利上げ観測が一定の下支え材料として意識されています。ただしKiwibankからは「RBNZはさらなる利上げを急ぐべきではない」との見方も出ており、豪州ほど金融政策の方向が一枚岩ではありません。
この結果、今日は豪ドルとニュージーランドドルの金融政策格差が為替にそのまま表れた形です。第1便の時点でも豪ドルがニュージーランドドルを約0.81%アウトパフォームしていましたが、最終値でも豪ドル米ドルが+0.24%、ニュージーランドドル米ドルが-0.56%となり、その差はほぼ維持されました。
中国市場では上海総合指数が1.13%上昇し、鉄鉱石先物も最終的に95.58ドル、0.19%上昇しました。豪州にとって重要な中国株と鉄鉱石が大きく崩れなかったことも確認できます。一方、原油は第1便時点で1%あまり下落しており、中東・ホルムズ海峡を巡るニュースは引き続き多いものの、この日の豪ドル相場では中国や商品市況以上にRBAの政策金利見通しが中心材料だったと整理できます。
シンガポール市場ではSTIが最終的に5683.75、0.66%安、DBS銀行株も0.77%安。米ドルシンガポールドルは1.2713、0.19%上昇しました。鉄鉱石は小幅高だったものの、シンガポール株にはその恩恵は明確には確認できませんでした。
**今日を一言でまとめるなら、
「豪州の強いインフレと需要 → RBA追加利上げ観測 → 豪ドル高・豪州株安。一方、ニュージーランドドルは米ドル高に押され、豪ドルとの金融政策格差が鮮明になった一日」**です。
そして明日以降の重要点は、市場が織り込み始めた9月RBA利上げ観測がさらに強まるのか、それとも急速な織り込みに対する修正が入るのかです。豪ドルが0.72ドル台を明確に突破できるかを見るうえでも、ここが次の焦点になります。
コメント