論点:インフレの話ではなく、金利の「重心」そのものが動いた
ここ数年、世界の中央銀行が語ってきたのは「一時的なインフレ対応としての利上げ」でした。しかし2026年後半に入り、この前提そのものを疑う議論が、米国・日本・オセアニアの複数の中央銀行・研究機関から同時多発的に出てきています。
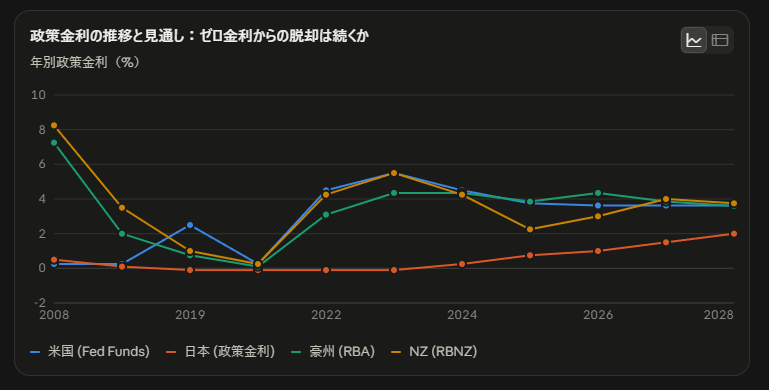
論点はシンプルです。「いずれゼロ近辺の金利に戻る」という2010年代の常識は、もう機能しないのではないか。 一時的な景気循環ではなく、経済の均衡点(中立金利/r-star)そのものが、2.5〜4%台へ切り上がったのではないか——という議論です。
米国:中立金利の推計値が2倍以上に
クリーブランド連銀の最新モデルは、名目中立金利(r-star)を3.7%と推計しています。信頼区間は2.9〜4.5%です。バンガードのエコノミストも同様に、名目r-starはおよそ3.5%程度とし、「コロナ前に慣れ親しんだ水準よりも高い金利が、経済の均衡には必要になる」と結論づけています。
この上昇の背景として指摘されているのが、高齢化と財政赤字の拡大です。2008年の金融危機以降、これらの要因だけで中立金利を1%ポイント程度押し上げたとする分析もあります。FRB自身の長期見通し(ドットプロット)も、2026年初時点で名目3%程度まで切り上がりました。
日本:ゼロ金利の震源地が「中立2%」を語り始めた
これが最も象徴的です。日銀自身が中立金利のレンジを1.0〜2.5%と推計しており、審議委員の一人は明確に「日本の中立金利は2%程度」と発言しています。OECDも2027年末までに政策金利が2%へ到達するとの見通しを示し、複数の民間エコノミストも同様の着地点を予想しています。
日本のインフレ率は、2%目標を4年連続で上回る見通しです。これは「目標未達が続いた過去10年間からの明確な構造的断絶」と評価されています。マイナス金利政策の震源地だった国が「中立2%」を当然の前提として語り始めている——この変化の大きさは、いくら強調してもし過ぎることはありません。
オセアニア:着地点は3%台後半で固定されつつある
豪州・NZも同様の傾向です。市場予想ベースでは、豪州の政策金利は2028年末時点でも3.60%程度、NZは3.75〜4.00%程度が着地点として想定されています。いずれの国も、ゼロ近辺への回帰をベースシナリオには置いていません。
例外はユーロ圏——地域差があることに注意
一方で、この議論を無条件に「世界共通」と捉えるのは早計です。ホルストン=ラウバッハ=ウィリアムズ(HLW)モデルによるユーロ圏の中立金利推計は、直近でマイナス圏という結果も出ています。米国・日本・オセアニアほど明確な「切り上がり」の合意が、ユーロ圏にはまだ形成されていません。人口動態や成長期待の違いが背景にあると考えられます。
つまり正確に言えば、「世界全体で一律に3〜4%が新常態」ではなく、英語圏+日本を中心とした地域で顕著な現象というのが実態に近いところです。
なぜこうなったのか:3つの構造要因
複数の分析に共通して出てくる要因は次の3つです。
一つ目は財政赤字の恒常化です。高齢化に伴う社会保障支出や防衛費の増加、そして米国の40兆ドル規模の政府債務が、「危機」ではなく「常態」として語られ始めています。
二つ目は成長期待の上振れです。AI投資などによる潜在成長率の上昇が、中立金利を押し上げる方向に働いています。中立金利の推計モデルでも、成長要因の寄与が明確に確認できます。
三つ目は脱グローバル化と供給網の再編です。関税や地政学リスクによるコスト構造の変化は、本質的にディスインフレ的ではなくインフレ的に作用します。
まとめ:これは景気循環の話ではない
「インフレが当たり前になった」という表現は、実は少しずれています。正確には、中立金利(r-star)という理論上の「経済の重心」そのものが、2010年代の0〜1%台から2.5〜4%台へ動いた、というのが今回の変化の本質です。
一時的な景気循環であれば、いずれ元の水準へ収束します。しかし重心そのものが動いたのであれば、話は別です。米国、日本、オセアニアの中央銀行が示す将来の金利見通しに、ゼロ近辺への回帰がまったく織り込まれていない——この一点だけで、今回の変化がどれほど構造的なものかが分かります。
今後の焦点は、この「3〜4%定着」という前提が、日本の賃金・物価サイクルや、米国の財政運営、そしてユーロ圏の成長回復力によって、どこまで確からしくなっていくかです。この点は、今後もオセアニア経済・グローバルマクロの観点から継続的に観測していきます。
より踏み込んだ分析は、note有料メンバーシップ 「Recursive(リカーシブ)グローバル金融インサイト」 で毎朝配信しています。
- WSA DAILY COMPACT(世界市場の因果観測)
- HSAF式 日次センチメント診断
- Aegis 市場リスク観測
- 10-Layer Recursive Causal Model
初月無料でお試しいただけます。 👉 note「Recursive」はこちら:https://note.com/clever_crocus578
コメント