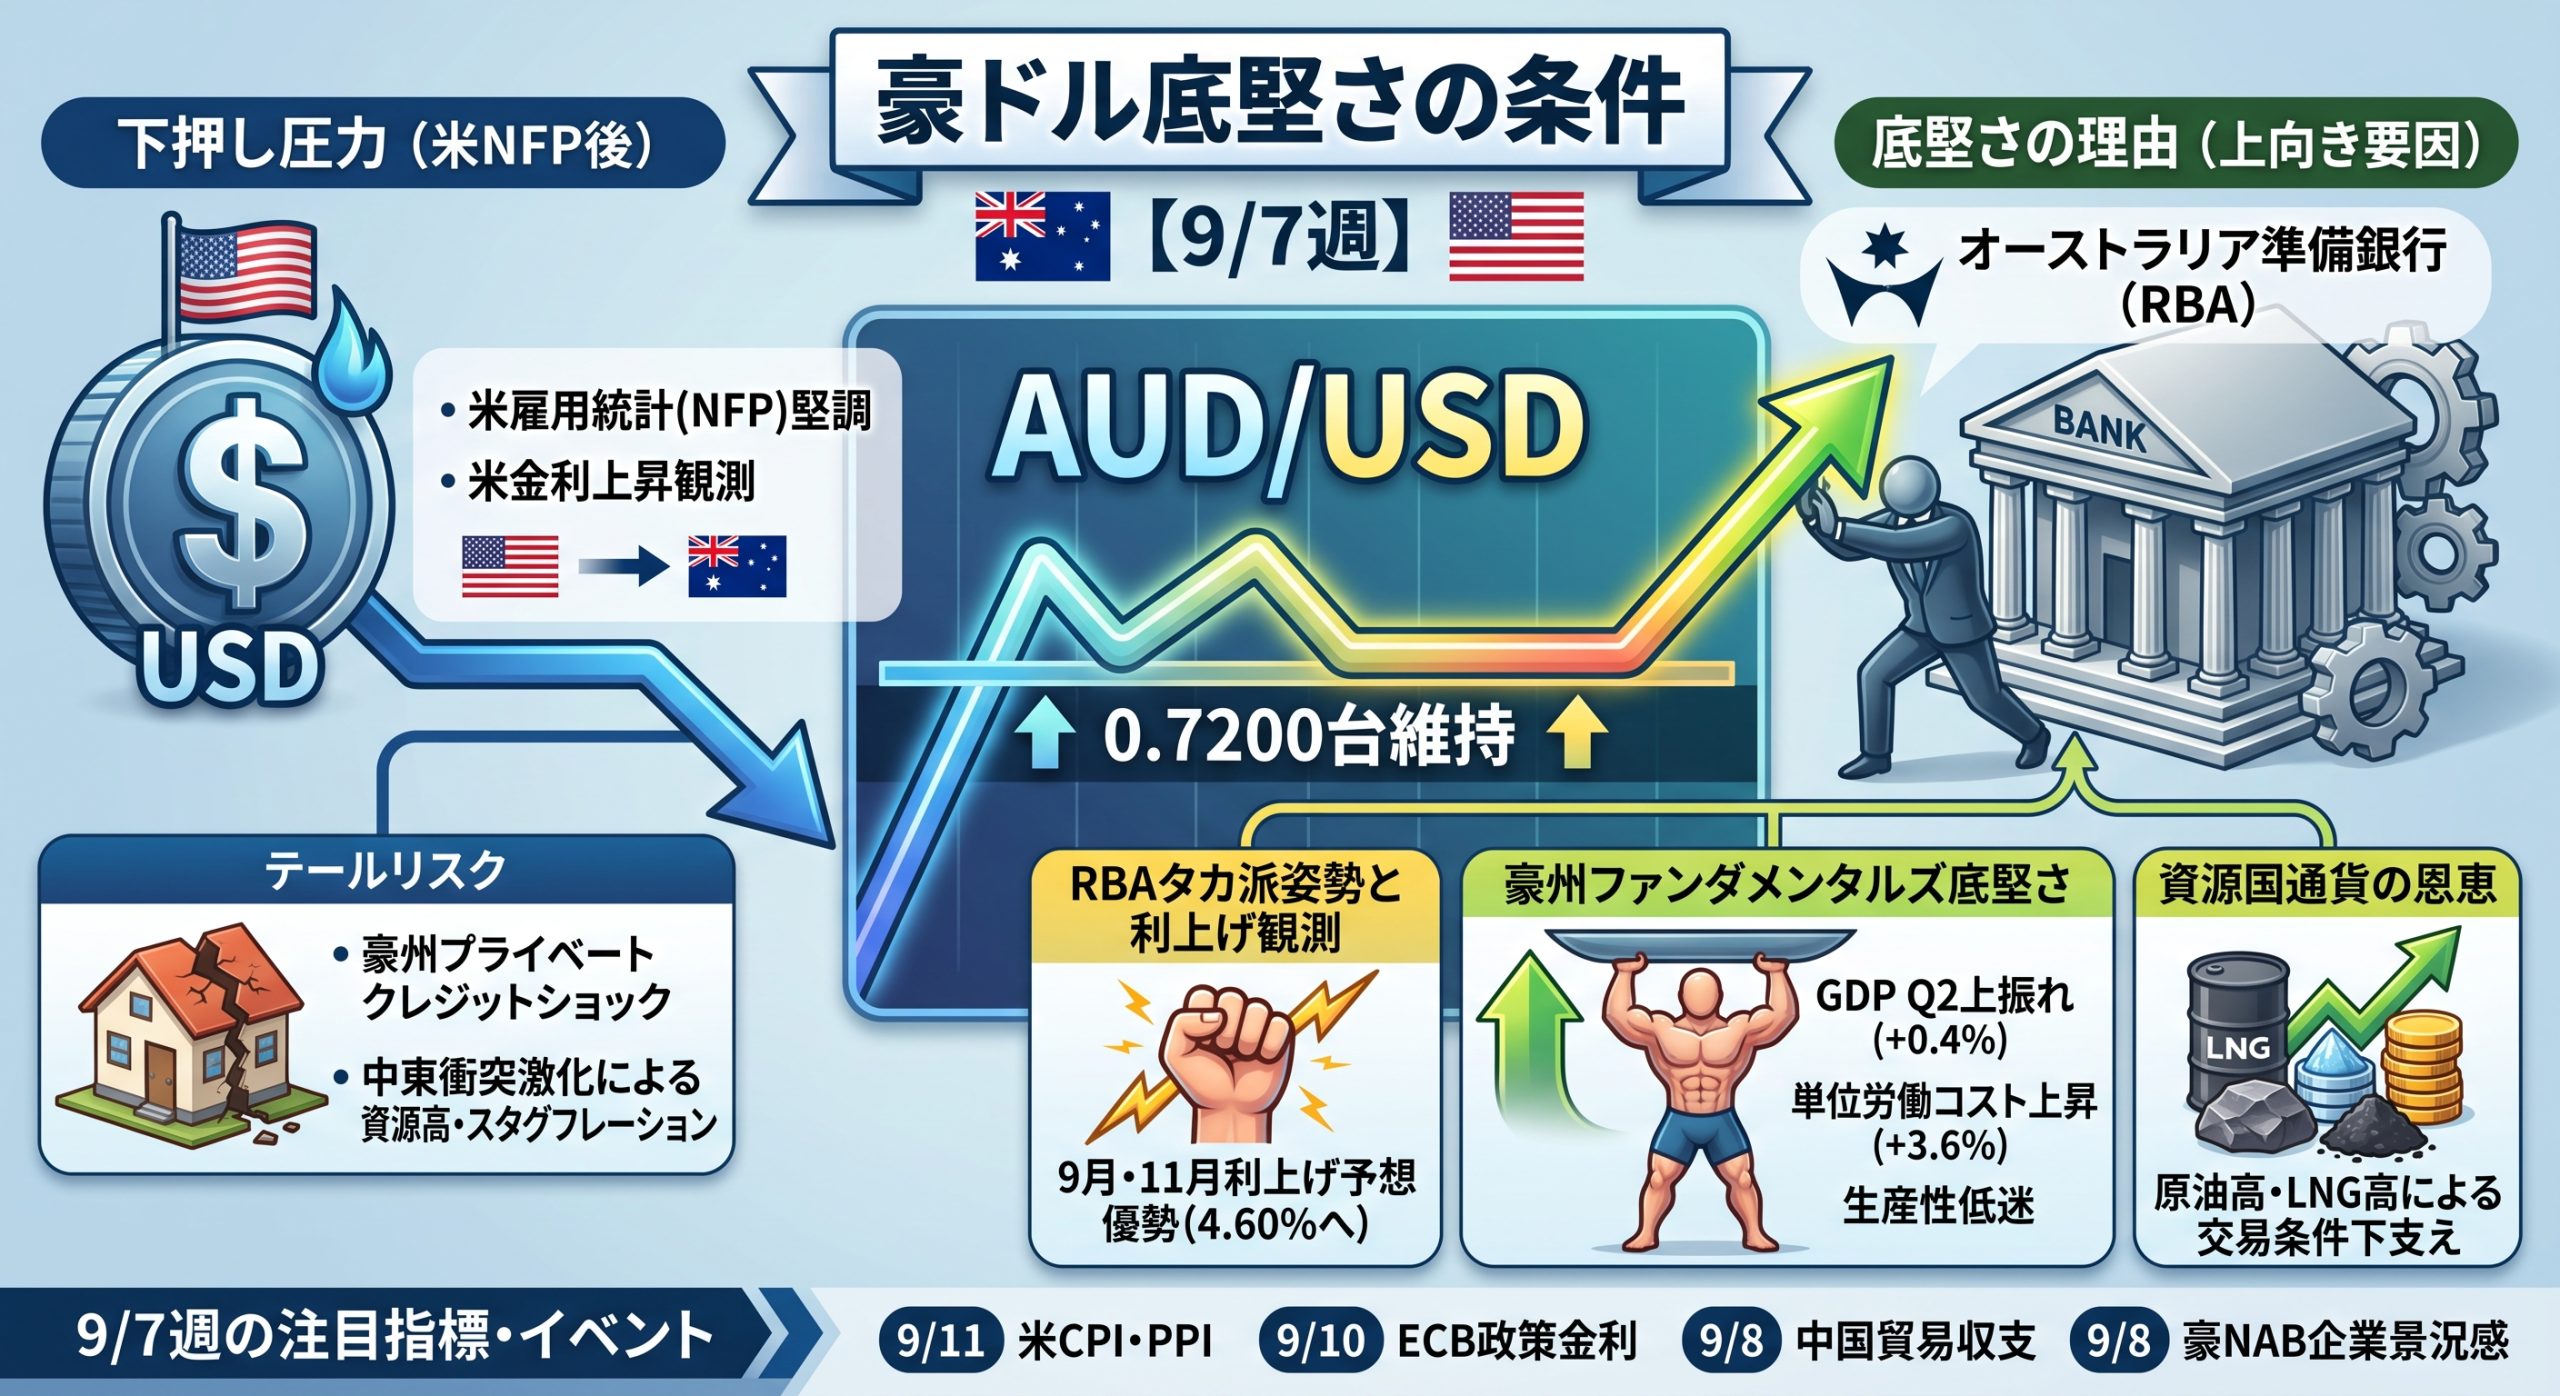
4つの構造的力学と非線形リスクから読み解く、来週(9/7週)のAUD戦術
豪ドル(AUD)の相場形成メカニズムは現在、単純な「好景気=通貨高」という古典的マクロモデルでは説明できない領域に突入しています。次週(2026年9月7日週)のプライスアクションを解読する上で必須となる4つの構造的力学と非線形リスクを、機関投資家ならどんな目線なのか、その視座から解体してみます。
1. 労働市場の「量の拡大」と「質の劣化」:RBAの潜在的政策エラー
表層的な雇用統計(就業ポスト数前期比+0.7%)は一見タカ派材料ですが、その内実を分解すると以下の歪みが露呈しています。
- 副業依存のポスト底上げ:本業ポスト(Main jobs)の伸びが前期比+0.4%にとどまる一方、副業(Secondary jobs)が+4.6%(前年比+11.7%)と急伸し、複数就業者数が史上初めて100万人(104.9万人、就業率6.9%)を突破しました。1仕事あたりの平均労働時間は-0.3%減少しています。
- 家計の防衛的就労:これは活況による労働需要の拡大ではなく、住宅ローン返済や生活費高騰に耐えかねた家計が防衛的に就労を増やした「労働供給側の逼迫」です。
- 低生産性と単位労働コスト(ULC):労働生産性が前年比-0.2%とマイナス圏に沈む中で賃金コストが高止まりし、単位労働コストは前年比+3.6%へ跳ね上がっています。
インプリケーション:RBAは「需要過熱」ではなく「潜在供給力の毀損がもたらすコストプッシュ」を退治するために政策金利4.60%への引き上げを迫られています。実体経済が摩耗する中での利上げは、将来的な景気ハードランディング確率を高める「ポリシー・エラー」のリスクを孕んでいます。
なお、9月4日前後の市場では「RBAはホーキッシュ・ホールド(据え置きだがタカ派姿勢は維持)」との見方がまだ優勢でした。その後発表された米雇用統計を受けて世界的に金利観測が動き、豪州側でも国内の雇用・賃金データの読み直しが進んだ結果、現時点では9月のRBA利上げ(4.60%化)がコンセンサス化しつつあります。「据え置き」から「利上げ」への見方の転換自体が、今週の市場心理の変化を象徴しています。
2. 住宅・プライベートクレジットの流動性摩擦:Bathla問題の伝播経路
豪ドルのダウンサイド・テールリスクとして最も注視すべきは、銀行規制(APRA)の外側で膨張したノンバンク・プロジェクトファイナンスの機能不全です。
- Bathla Group破綻の構造欠陥:負債総額約33億豪ドルに対し、申告資産価値約49億豪ドルが存在するものの、資産の大半が未完成プロジェクトや土地であり、各案件ごとに個別金融機関の担保(リングフェンス)が設定されています。そのため、ある現場の売却益を全社的な運転資金に回せない「流動性の目詰まり」が発生しています。
- 工事継続のための必要資金:優先45プロジェクトを稼働させるだけでも週100万〜130万豪ドルの追加キャッシュが必要ですが、民間貸し手との交渉は難航しています。
- 波及経路:貸し手であるプライベートクレジットファンドの解約制限(ゲート)→下請け・資材業者への未払い連鎖→住宅着工の急停止→豪州住宅ローン担保証券(RMBS)やクレジットスプレッドの急拡大。
現時点でRMBSの延滞率は危機的水準に達していませんが、信用スプレッドがワイド化し始めた瞬間、RBAの利上げプレミアムは急速に剥落し、AUD売りの引き金となります。
3. 対外収支とエネルギー・コモディティの「交易条件の逆回転」
豪州は伝統的な「資源高=豪ドル買い」のレジームから外れつつあります。
- 燃料輸入の急増:中東情勢の緊迫化に伴い精製燃料価格が高騰し、4〜6月期の燃料・潤滑油輸入額は前期比+42.5%急増しました。
- 交易条件の悪化:LNGや石炭の輸出価格上昇分を燃料輸入およびEV輸入の急増が相殺し、豪州の交易条件は前期比-1.6%悪化、経常赤字は272億豪ドルへ拡大しました。
- 原油高の二面性:ブレント原油の95ドル台高止まりは、資源国としてのプラス効果以上に、世界的なインフレ長期化→米国債利回り高止まり→グローバル・リスクオフという経路を通じ、高ベータ通貨である豪ドルに下押し圧力をかけます。
4. 次週(9/7週)のトレード・マトリクスと戦術
次週は「世界同時利上げウィーク(ECB・日銀の利上げ観測、米CPI)」の手前に位置し、ポジションの傾きとマクロ指標への感応度が極限まで高まります。
AUD/USD(レンジ予想:0.7120 – 0.7240)
- 上値キャップ要因:米8月NFP(+16.2万人)を受けたFRBの9月利上げ織り込み(60〜65%)と米長期金利(4.78%近辺)の高止まり
- 下値サポート要因:UBSやNABが予想する9月RBA利上げ(4.60%化)による短期金利差の底堅さ
- 戦術:0.7220台の戻り高値は米CPI(11日)を控えて重くなりやすく、レンジ上限での戻り売りと0.7130近辺でのサポート確認を意識
AUD/NZD(ターゲット:1.2280 – 1.2350)
- ファンダメンタルズの決定打:RBAが追加引き締めを辞さない姿勢であるのに対し、RBNZは2.75%へ利上げした直後に内需崩壊(失業率5.6%、交易条件-9.0%)を恐れて休止を示唆しました
- 戦術:オセアニアクロスにおける明確な政策格差トレンド。調整局面(1.2180〜1.2200)は徹底した押し目買いスタンスが機能しやすい地合いです
注視すべき先行指標
- 9月8日(火)豪NAB企業景況感:仕入・雇用コストが高止まりし景況感が維持されるか
- 9月10〜11日 米PPI・CPI:米総合CPIが前月比+0.4%以上へ上振れた場合、米金利急騰による0.7100割れリスクを警戒
免責事項
本レポートは情報提供を目的としたものであり、特定の金融商品の売買を推奨するものではありません。記載のレンジ・水準・戦術はあくまで分析上の一シナリオであり、将来の相場動向を保証するものではありません。投資判断はご自身の責任において行ってください。
コメント